
Fondamenta
Investire
Come l'impegno di denaro in asset differisce dal risparmio o dalla speculazione, e perché il tempo, il rischio, i costi e gli obiettivi sono importanti.
Definizione
Investire significa impegnare denaro in un bene o in un'impresa con l'aspettativa di redditi futuri, crescita di valore o entrambi, accettando che il risultato sia incerto e che una parte o tutto il denaro possa essere perso.
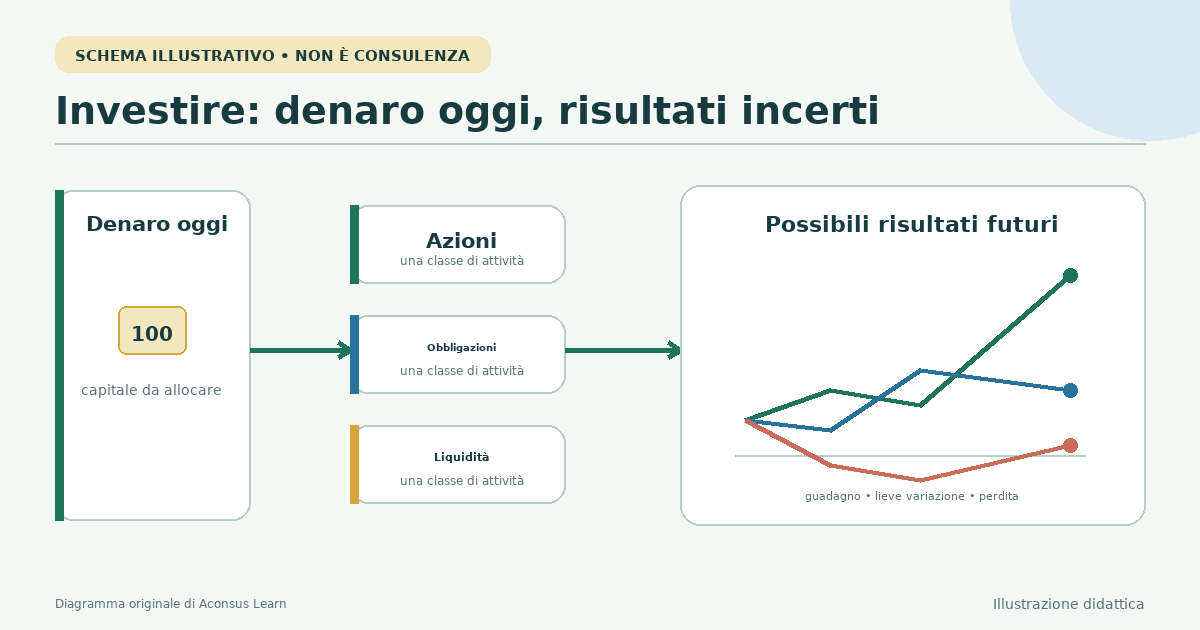
Mettere il denaro al lavoro
Un investitore rinuncia al potere di spesa presente per acquisire un bene che si prevede fornirà un beneficio futuro. I titoli comuni includono azioni, che rappresentano la proprietà di un'azienda, e obbligazioni, che rappresentano il debito. I fondi possono raggruppare molti titoli. I rendimenti possono arrivare sotto forma di interessi, dividendi, distribuzioni o un prezzo di vendita più elevato; nulla è automatico.
Investire non è la stessa cosa che detenere contanti per le bollette a breve termine. I contanti sono solitamente scelti per l'accessibilità e la stabilità, mentre gli investimenti di mercato fluttuano. Né investire rende prevedibile un risultato incerto. Un processo solido inizia con l'obiettivo, l'orizzonte temporale, la capacità di sostenere perdite, le esigenze di liquidità e i costi e le tasse applicabili.
Da un obiettivo a un portafoglio
Un portafoglio può distribuire il denaro tra classi di attività ed emittenti piuttosto che fare affidamento su un unico risultato. Tale diversificazione può ridurre il danno specifico dell'azienda, ma non può prevenire una perdita di mercato ampia. Contributi regolari e un lungo orizzonte possono rendere le oscillazioni a breve termine più facili da tollerare; non garantiscono un profitto.
Prima di acquistare, leggere le informative sul titolo o sul fondo e comprendere le commissioni. Una commissione percentuale che sembra piccola viene detratta ripetutamente e riduce l'importo lasciato a capitalizzare. Il ribilanciamento può ripristinare un mix pianificato dopo che i mercati si sono mossi, mentre reazioni frequenti ai titoli di giornale possono trasformare un piano a lungo termine in market timing.
Regole e tasse dipendono dalla località
Le tutele degli investitori, i tipi di conto, le regole di divulgazione e la tassazione differiscono a seconda del paese. Le fonti sottostanti descrivono il quadro dei titoli statunitense; sono educative, non una promessa che un prodotto sia idoneo o protetto altrove. L'assicurazione sui depositi generalmente non assicura il valore di mercato dei titoli.
Un test pratico è se l'investimento può essere spiegato chiaramente: cosa si possiede, come potrebbe guadagnare, cosa costa, quando può essere venduto e come potrebbe verificarsi una perdita. Se queste risposte rimangono poco chiare, un'ulteriore ricerca fa parte della decisione di investimento.
Esempio ipotetico
Maya ha un obiettivo decennale e una riserva di liquidità di emergenza. Versa mensilmente in un fondo diversificato, ne esamina il prospetto e le commissioni totali, e accetta che il suo valore possa scendere durante il decennio. Il piano è un investimento perché il capitale è esposto a risultati di mercato incerti per un obiettivo futuro, non perché gli acquisti mensili garantiscano un guadagno.
Limitazioni da tenere a mente
- I rischi di mercato, di credito, di inflazione e di liquidità possono ridurre il potere d'acquisto o il capitale.
- Commissioni, tasse e costi di negoziazione riducono il rendimento che rimane all'investitore.
- Frode, concentrazione, leva finanziaria e decisioni guidate da emozioni a breve termine possono amplificare le perdite.
Fonti e approfondimenti
- Investing Basics — FINRA
- Introduction to Investing — U.S. Securities and Exchange Commission — Investor.gov
Pubblicato ; Revisionato . Confronto editoriale automatizzato delle fonti; nessuna certificazione esterna Affermazioni confrontate con le fonti citate: 1
Investor.gov è una pubblicazione della SEC e quindi è trattata come un unico editore, non come una conferma indipendente dalla SEC. L'articolo non fa alcuna affermazione universale su tasse o idoneità.