
Rendimenti e valutazione
Dividendo
Un dividendo è una distribuzione che una società effettua a favore degli azionisti, comunemente in contanti o in azioni aggiuntive.
Definizione
Un dividendo è una parte del patrimonio o degli utili di una società distribuita agli azionisti aventi diritto, solitamente in contanti o in azioni. I dividendi sono dichiarati dal consiglio di amministrazione, non sono garantiti e costituiscono una componente del rendimento totale dell'azionista.
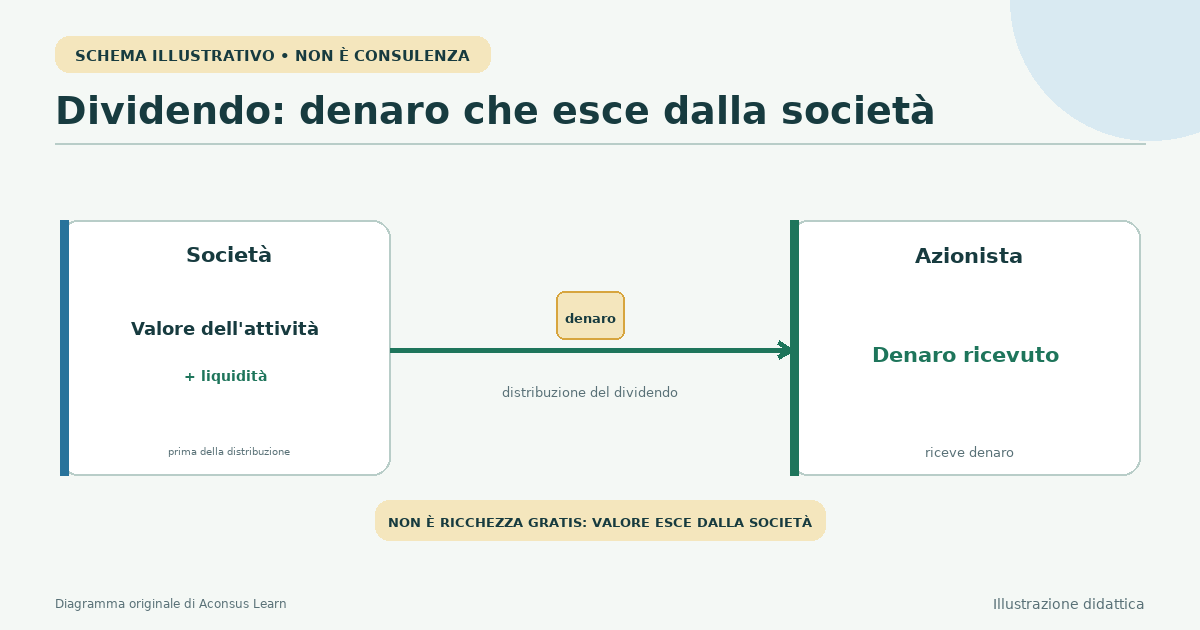
Una distribuzione, non denaro gratis
Investor.gov definisce un dividendo come una parte dell'utile aziendale pagato agli azionisti. La panoramica educativa del Nasdaq descrive i dividendi come distribuzioni in contanti e discute anche i dividendi in azioni. Le società possono pagare regolarmente, occasionalmente o non pagare affatto. Un consiglio di amministrazione può ridurre, omettere o sospendere un pagamento.
Un dividendo trasferisce valore dalla società agli azionisti. Alla data di stacco della cedola (ex-dividend date), il prezzo di mercato può aggiustarsi al ribasso approssimativamente dell'importo della distribuzione, sebbene anche le normali forze di trading lo facciano muovere. Ricevere 1 $ non crea di per sé 1 $ di nuova ricchezza.
Leggi attentamente date e rendimenti
Le date di dichiarazione, di stacco, di registrazione e di pagamento hanno scopi diversi. Un investitore deve generalmente possedere l'azione prima della data di stacco per ricevere la distribuzione dichiarata secondo le regole di regolamento del mercato. I meccanismi esatti possono variare a seconda del titolo e del mercato.
Il rendimento da dividendo divide comunemente i dividendi annualizzati per azione per il prezzo dell'azione. Si muove quando uno dei due input cambia. Un rendimento insolitamente alto può riflettere un prezzo in calo o un pagamento che il mercato si aspetta venga tagliato, quindi il rendimento da solo non è una misura di qualità.
Collega il reddito al rendimento totale
Il rendimento totale combina distribuzioni e variazione di prezzo. Reinvestire i dividendi acquista più azioni e può sostenere l'interesse composto, ma quelle azioni rimangono esposte alle perdite di mercato. Le società che trattengono gli utili possono invece reinvestire nelle operazioni o riacquistare azioni; la politica dei dividendi o un rapporto P/E da soli non determinano il valore.
Il trattamento fiscale differisce in base al paese, all'investitore, al conto e al tipo di dividendo. Le ritenute alla fonte possono essere applicate alle partecipazioni estere. Gli investitori dovrebbero utilizzare le regole della propria giurisdizione piuttosto che presumere che un rendimento quotato equivalga a un reddito spendibile al netto delle imposte.
Esempio ipotetico
Una società dichiara un dividendo trimestrale in contanti di 0,50 $. Con un prezzo dell'azione di 40 $, l'annualizzazione di quattro pagamenti uguali suggerisce un rendimento indicato del 5%: 2 $ diviso 40 $. La società non ha promesso quattro pagamenti futuri e il prezzo dell'azione può variare, quindi il 5% non è né un reddito garantito né un rendimento totale.
Limitazioni da tenere a mente
- I consigli di amministrazione possono ridurre o cancellare i dividendi.
- Un rendimento quotato elevato può derivare da un crollo del prezzo dell'azione e può segnalare difficoltà finanziarie.
- Le tasse e le ritenute alla fonte variano in base alla giurisdizione, al conto e all'investitore.
Fonti e approfondimenti
- Dividend — Investor.gov, U.S. Securities and Exchange Commission
- Dividends: All the Basics You Need to Know — Nasdaq
Pubblicato ; Revisionato . Confronto editoriale automatizzato delle fonti; nessuna certificazione esterna Affermazioni confrontate con le fonti citate: 1
Il breve glossario di Investor.gov collega i dividendi agli utili; il Nasdaq discute le distribuzioni in modo più ampio. I dettagli di diritto societario e contabilità variano, quindi l'articolo utilizza 'patrimonio o utili' piuttosto che sostenere che ogni distribuzione provenga dall'utile del periodo corrente.