
Rendimenti e valutazione
Plusvalenza
Una plusvalenza è l'aumento riconosciuto quando un'attività viene venduta per un importo superiore alla sua base di costo rilevante.
Definizione
Una plusvalenza sorge generalmente quando i proventi derivanti dalla dismissione di un'attività patrimoniale superano la sua base rettificata. Un aumento di valore mentre l'attività è ancora detenuta è comunemente chiamato guadagno non realizzato; il riconoscimento fiscale e il calcolo dipendono dalla giurisdizione.
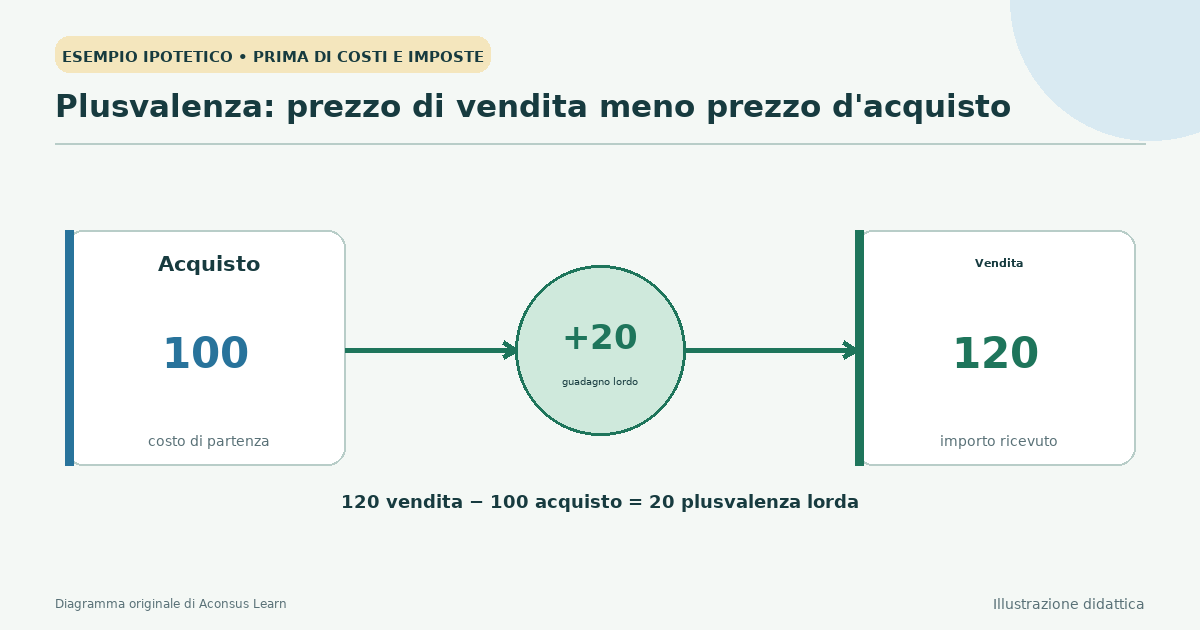
Variazione di prezzo rispetto al guadagno realizzato
Investor.gov definisce una plusvalenza come profitto quando un investimento viene venduto sopra il prezzo pagato. L'Internal Revenue Service degli Stati Uniti utilizza un confronto più specifico dal punto di vista fiscale: importo realizzato meno base rettificata. La base spesso inizia con il costo ma può cambiare a causa di commissioni, azioni societarie, ammortamenti, donazioni o eredità.
Se il valore di mercato aumenta prima della vendita, il guadagno è non realizzato. La vendita o un'altra dismissione lo realizzano generalmente, sebbene l'innesco legale differisca a seconda del sistema fiscale. Un guadagno non è lo stesso dei proventi di vendita: vendere a 12.000 $ dopo aver investito una base rettificata di 10.000 $ produce un guadagno di 2.000 $, non 12.000 $.
Una parte del rendimento
L'apprezzamento del capitale si combina con redditi come interessi o un dividendo per produrre il rendimento totale. Commissioni e tasse possono ridurre ciò che l'investitore trattiene. L'inflazione può anche rendere un guadagno nominale positivo un guadagno negativo in termini di potere d'acquisto.
Anche le perdite sono importanti. I sistemi fiscali possono consentire di compensare le perdite di capitale con i guadagni, soggetti a limiti e classificazioni. Le regole per i periodi di detenzione, la raccolta delle perdite, le vendite fittizie (wash sales) e i riporti sono specifici della giurisdizione e cambiano nel tempo.
Tenere traccia della base
Le distribuzioni reinvestite possono creare lotti di acquisto aggiuntivi, ciascuno con la propria base e data. I frazionamenti azionari (stock splits) e le fusioni possono alterare la base per azione senza cambiare il valore economico totale al momento dell'evento. I rapporti del broker aiutano, ma gli investitori rimangono responsabili dei registri applicabili.
Non lasciare che le sole considerazioni fiscali determinino una decisione di investimento. Sono importanti anche il rischio, le commissioni, la liquidità, la diversificazione e se l'attività si adatta ancora al portafoglio. Consultare le regole locali attuali o un consulente qualificato per il trattamento fiscale personale.
Esempio ipotetico
Lee acquista 100 azioni a 20 $ ciascuna e paga una commissione di acquisto di 10 $, portando la base illustrativa a 2.010 $. Successivamente, Lee le vende a 25 $ ciascuna e paga una commissione di vendita di 10 $, ricevendo 2.490 $. Il guadagno illustrativo è di 480 $. La base effettiva e il trattamento fiscale dipendono dalla legge locale e dal conto.
Limitazioni da tenere a mente
- La base fiscale può differire dal semplice prezzo di acquisto dopo commissioni, distribuzioni, donazioni o azioni societarie.
- Le aliquote fiscali e le regole di realizzazione variano in base alla giurisdizione e al periodo di detenzione.
- Un guadagno cartaceo può scomparire prima della vendita, mentre la vendita può comportare conseguenze fiscali e di reinvestimento.
Fonti e approfondimenti
- Capital Gain — Investor.gov, U.S. Securities and Exchange Commission
- Topic no. 409, Capital gains and losses — Internal Revenue Service
Pubblicato ; Revisionato . Confronto editoriale automatizzato delle fonti; nessuna certificazione esterna Affermazioni confrontate con le fonti citate: 1
Investor.gov parla di prezzo pagato; l'IRS parla di base rettificata e importo realizzato. L'articolo utilizza la formulazione fiscale più precisa e ne identifica la natura giurisdizionale.