
Rendimenti e valutazione
Interesse Composto
L'interesse composto è l'interesse maturato sul capitale più gli interessi precedentemente accreditati.
Definizione
L'interesse composto si verifica quando l'interesse viene aggiunto al capitale e gli interessi successivi vengono calcolati su quel saldo maggiore. Negli investimenti, la capitalizzazione descrive più in generale i rendimenti che generano rendimenti aggiuntivi quando guadagni e redditi rimangono investiti.
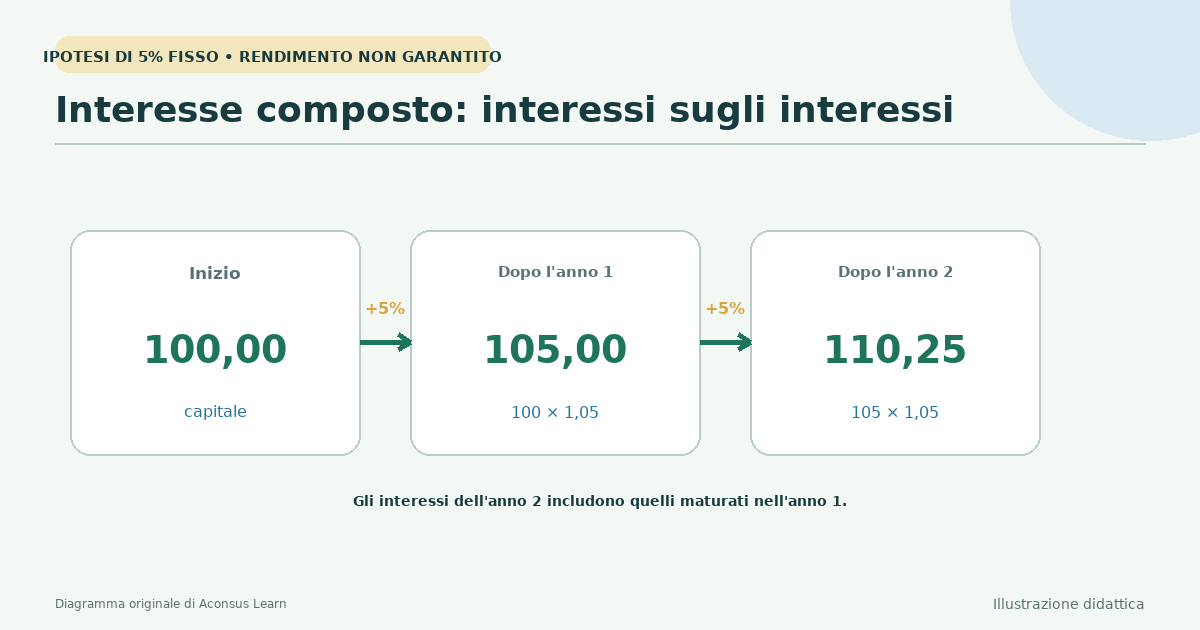
Interesse sull'interesse
Investor.gov definisce l'interesse composto come l'interesse guadagnato sull'interesse. La FDIC spiega che l'interesse accreditato si unisce al capitale, creando un nuovo capitale sul quale viene maturato l'importo dell'interesse successivo. Ciò produce una crescita non lineare quando il tasso è positivo e il denaro rimane intatto.
Per un tasso fisso composto periodicamente, il valore futuro è il capitale moltiplicato per (1 + tasso per periodo) elevato al numero di periodi. Una capitalizzazione più frequente produce un rendimento effettivo leggermente superiore quando il tasso dichiarato e gli altri termini sono uguali.
La capitalizzazione oltre i depositi
I rendimenti degli investimenti sono incerti, a differenza di un esempio semplificato a tasso fisso. I dividendi reinvestiti possono acquistare azioni aggiuntive che potrebbero a loro volta ricevere distribuzioni, ma i prezzi e i pagamenti possono scendere. I guadagni in conto capitale possono capitalizzarsi mentre il valore rimane investito, tuttavia commissioni, tasse, prelievi e perdite interrompono il percorso.
Il tempo è potente perché ogni periodo si basa sul saldo precedente. Amplifica anche le differenze nei costi. Una commissione ricorrente riduce la base lasciata a maturare rendimenti futuri, quindi il suo effetto a lungo termine può superare l'addebito di un anno.
Confrontare i tassi sulla stessa base
Un tasso annuo nominale, il rendimento percentuale annuo (APY) e il rendimento dell'investimento non sono intercambiabili. L'APY incorpora la capitalizzazione per i depositi secondo le convenzioni di informativa applicabili. Anche i prestiti si capitalizzano in alcune circostanze, causando l'aumento del debito; la capitalizzazione è un processo matematico, non automaticamente un vantaggio.
Le tasse variano a seconda della giurisdizione e del conto. Alcuni sistemi tassano il reddito quando viene pagato, altri offrono conti fiscalmente agevolati e i guadagni in conto capitale realizzati possono avere regole separate. Le proiezioni dovrebbero indicare le ipotesi piuttosto che presentare una crescita lineare come una promessa.
Esempio ipotetico
$1.000 che guadagnano un tasso fisso del 5% annuo diventano $1.050 dopo un anno. Se i $50 rimangono sul conto, il 5% del secondo anno è $52,50, producendo $1.102,50. L'interesse semplice sul capitale originale produrrebbe solo $1.100. Gli investimenti reali non forniscono un 5% fisso solo perché la formula lo utilizza.
Limitazioni da tenere a mente
- Esempi che utilizzano tassi positivi costanti possono creare aspettative irrealistiche per gli investimenti di mercato.
- Commissioni, tasse, prelievi e rendimenti negativi riducono o invertono la capitalizzazione.
- L'interesse composto può aumentare il debito così come i risparmi.
Fonti e approfondimenti
- What is compound interest? — Investor.gov, U.S. Securities and Exchange Commission
- Chapter 5: Compound Interest — Federal Deposit Insurance Corporation
Pubblicato ; Revisionato . Confronto editoriale automatizzato delle fonti; nessuna certificazione esterna Affermazioni confrontate con le fonti citate: 1
L'esempio didattico di Investor.gov utilizza la capitalizzazione annuale, mentre la lezione della FDIC descrive l'accredito ripetuto in modo più generale. L'articolo non implica una frequenza universale.