
Costruzione del portafoglio
Asset Allocation
L'asset allocation è la decisione su quanta parte di un portafoglio debba essere destinata a ampie categorie di investimento.
Definizione
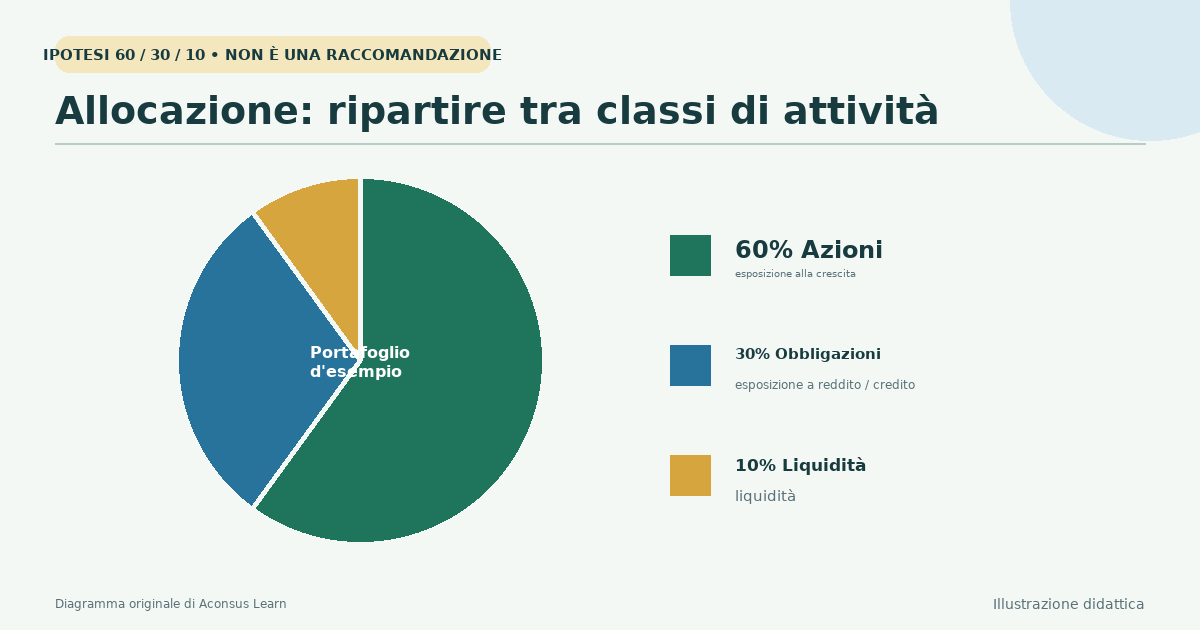
L'asset allocation suddivide un portafoglio tra classi di attività come azioni, obbligazioni e liquidità. Il mix appropriato dipende dagli obiettivi dell'investitore, dall'orizzonte temporale, dal bisogno di liquidità e dalla capacità e volontà di accettare perdite.
Trasformare gli obiettivi in un mix
Investor.gov definisce l'asset allocation come la suddivisione degli investimenti tra attività come azioni, obbligazioni e liquidità. FINRA descrive lo stesso processo come la decisione su quale percentuale di un portafoglio investire in diverse classi di attività. Questo è diverso dalla selezione di un particolare titolo o fondo: l'allocazione stabilisce innanzitutto l'ampia struttura di rischio.
Non esiste una percentuale universale ottimale. Il denaro necessario l'anno prossimo non può recuperare da un lungo declino con la stessa facilità del denaro per la pensione con decenni davanti. Reddito stabile, risparmi di emergenza, debiti e tolleranza emotiva ai mercati in ribasso possono influenzare il mix adatto. Un questionario può informare la decisione ma non può eliminare l'incertezza.
Implementare e diversificare
Dopo aver scelto i target, gli investitori selezionano gli strumenti per rappresentare ogni classe. Un target potrebbe suddividersi tra azioni globali, obbligazioni di alta qualità e riserve di liquidità. La Diversificazione agisce quindi all'interno di questi comparti in modo che nessuna azienda o emittente prevalga.
Le etichette richiedono attenzione. Un fondo bilanciato può detenere un mix variabile; un fondo obbligazionario ad alto rendimento può comportarsi diversamente dai titoli di stato; i prodotti simili alla liquidità possono comportare vincoli di credito o liquidità. Esaminate i fondi per comprendere l'esposizione reale, le spese e la valuta.
Ribilanciare deliberatamente
I rendimenti causano lo spostamento dei pesi. Se le azioni crescono più velocemente delle obbligazioni, un target azionario al 60% può diventare il 70%, esponendo il portfolio a un rischio azionario maggiore di quanto previsto. Il ribilanciamento ripristina i target attraverso la negoziazione o indirizzando contributi e prelievi verso le classi sottopesate.
Una revisione basata sul calendario o fasce di tolleranza possono limitare l'attività impulsiva. Il ribilanciamento può forzare la vendita disciplinata dei vincitori relativi e l'acquisto dei ritardatari relativi, ma non prevede i mercati né garantisce rendimenti migliori. Le vendite possono creare tasse e costi, e le regole fiscali variano in base al paese e al tipo di conto.
Esempio ipotetico
Jordan assegna un portafoglio a lungo termine di 100.000 $ al 60% in azioni diversificate, 30% in obbligazioni e 10% in liquidità. Dopo un rally azionario, i valori diventano 72.000 $, 29.000 $ e 9.000 $. Le azioni rappresentano ora circa il 65,5% di 110.000 $. Jordan può confrontare questo scostamento con una fascia preimpostata prima di ribilanciare, invece di reagire ai titoli di giornale.
Limitazioni da tenere a mente
- Un'allocazione basata su un orizzonte temporale o una capacità di perdita errati può costringere a vendere in un momento sfavorevole.
- Le etichette delle classi di attività possono nascondere rischi di leva finanziaria, credito, valuta o liquidità.
- Il ribilanciamento può comportare costi di transazione o tasse e non garantisce profitti.
Fonti e approfondimenti
- Asset Allocation and Diversification — Investor.gov, U.S. Securities and Exchange Commission
- Asset Allocation and Diversification — FINRA
Pubblicato ; Revisionato . Confronto editoriale automatizzato delle fonti; nessuna certificazione esterna Affermazioni confrontate con le fonti citate: 1
FINRA fornisce una storia illustrativa dei rendimenti di classe e Investor.gov fornisce esempi legati alle fasi della vita; nessuno dei due presenta un'allocazione universalmente corretta.