
Portfolioaufbau
Vermögensallokation
Die Vermögensallokation ist die Entscheidung darüber, wie viel eines Portfolios in breite Anlagekategorien gehört.
Definition
Die Vermögensallokation teilt ein Portfolio in Anlageklassen wie Aktien, Anleihen und Bargeld auf. Die geeignete Mischung hängt von den Zielen, dem Zeithorizont, dem Liquiditätsbedarf sowie der Fähigkeit und Bereitschaft eines Anlegers ab, Verluste in Kauf zu nehmen.
Ziele in eine Mischung verwandeln
Investor.gov definiert die Vermögensallokation als die Aufteilung von Investitionen auf Vermögenswerte wie Aktien, Anleihen und Bargeld. FINRA beschreibt denselben Prozess als die Entscheidung, welcher Prozentsatz eines Portfolios in verschiedene Anlageklassen investiert werden soll. Dies unterscheidet sich von der Auswahl einer bestimmten Aktie oder eines Fonds: Die Allokation legt zuerst die breite Risikostruktur fest.
Es gibt keinen universellen Prozentsatz, der am besten ist. Geld, das im nächsten Jahr benötigt wird, kann sich von einem langen Rückgang nicht so leicht erholen wie Rentengelder mit Jahrzehnten Laufzeit. Stabiles Einkommen, Notfallreserven, Schulden und die emotionale Toleranz gegenüber fallenden Märkten können ebenfalls eine geeignete Mischung beeinflussen. Ein Fragebogen kann die Entscheidung informieren, aber keine Unsicherheit beseitigen.
Implementieren und diversifizieren
Nach der Auswahl der Ziele wählen Anleger Bestände aus, die jede Klasse repräsentieren. Ein Ziel könnte die Aufteilung auf globale Aktien, hochwertige Anleihen und Bargeldreserven sein. Diversifikation wirkt dann innerhalb dieser Kategorien, sodass kein einzelnes Unternehmen oder Emittent dominiert.
Bezeichnungen erfordern Sorgfalt. Ein ausgewogener Fonds kann eine wechselnde Mischung halten; ein Hochzinsanleihenfonds kann sich anders verhalten als Staatsanleihen; bargeldähnliche Produkte können Kredit- oder Liquiditätsbeschränkungen unterliegen. Schauen Sie durch Fonds hindurch, um das tatsächliche Risiko, die Kosten und die Währung zu verstehen.
Gezielt umschichten
Renditen führen dazu, dass die Gewichtungen abweichen. Wenn Aktien schneller steigen als Anleihen, kann aus einem 60-prozentigen Aktienziel 70 % werden, was das portfolio einem höheren Aktienrisiko aussetzt als beabsichtigt. Ein Rebalancing stellt die Zielvorgaben wieder her, indem durch Handel oder die Lenkung von Ein- und Auszahlungen in untergewichtete Klassen umgeschichtet wird.
Eine kalendergestützte Überprüfung oder Toleranzbänder können impulsive Aktivitäten begrenzen. Rebalancing kann den disziplinierten Verkauf von relativen Gewinnern und den Kauf von relativen Nachzüglern erzwingen, prognostiziert jedoch weder Märkte noch garantiert es bessere Renditen. Verkäufe können Steuern und Kosten verursachen, und die Steuervorschriften variieren je nach Land und Kontotyp.
Hypothetisches Beispiel
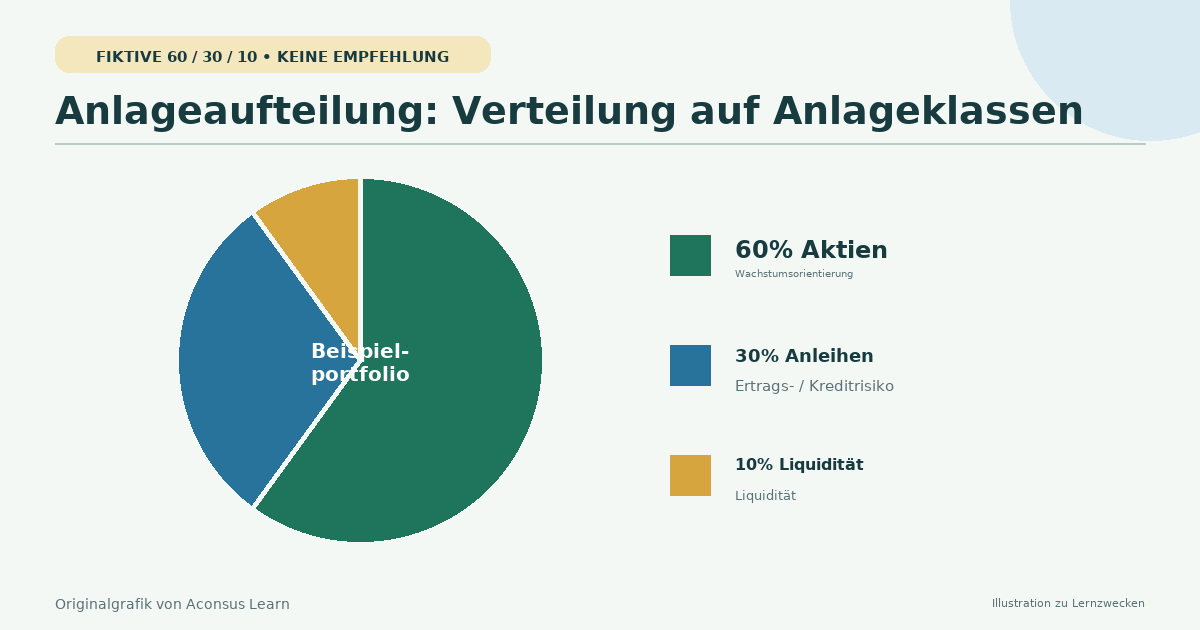
Jordan weist einem langfristigen Portfolio von 100.000 $ 60 % diversifizierte Aktien, 30 % Anleihen und 10 % Bargeld zu. Nach einer Aktienmarktrallye betragen die Werte 72.000 $, 29.000 $ und 9.000 $. Aktien machen nun etwa 65,5 % von 110.000 $ aus. Jordan kann diese Abweichung mit einem voreingestellten Band vergleichen, bevor er umschichtet, anstatt auf Schlagzeilen zu reagieren.
Zu beachtende Einschränkungen
- Eine Allokation, die auf einem falschen Zeithorizont oder einer falschen Verlustkapazität basiert, kann zum Verkauf zum falschen Zeitpunkt zwingen.
- Bezeichnungen der Anlageklassen können Leverage-, Kredit-, Währungs- oder Liquiditätsrisiken verbergen.
- Ein Rebalancing kann Transaktionskosten oder Steuern auslösen und garantiert keinen Gewinn.
Quellen und weiterführende Literatur
- Asset Allocation and Diversification — Investor.gov, U.S. Securities and Exchange Commission
- Asset Allocation and Diversification — FINRA
Veröffentlicht ; Überprüft . Automatisierter redaktioneller Quellenvergleich; keine externe Zertifizierung Behauptungen abgeglichen mit zitierten Quellen: 1
FINRA liefert eine anschauliche Historie der Klassenrenditen und Investor.gov bietet Beispiele für Lebensphasen; keines der beiden präsentiert eine universell korrekte Allokation.