
Anlagearten
ETF
Wie börsengehandelte Fonds ein gebündeltes Portfolio mit dem börsentäglichen Handel kombinieren, sowie die zu prüfenden Kosten und strukturellen Risiken.
Definition
Ein Exchange-Traded Fund (ETF) ist ein gebündelter Investmentfonds, dessen Anteile während des Handelstages zu Marktpreisen an einer Wertpapierbörse gehandelt werden.
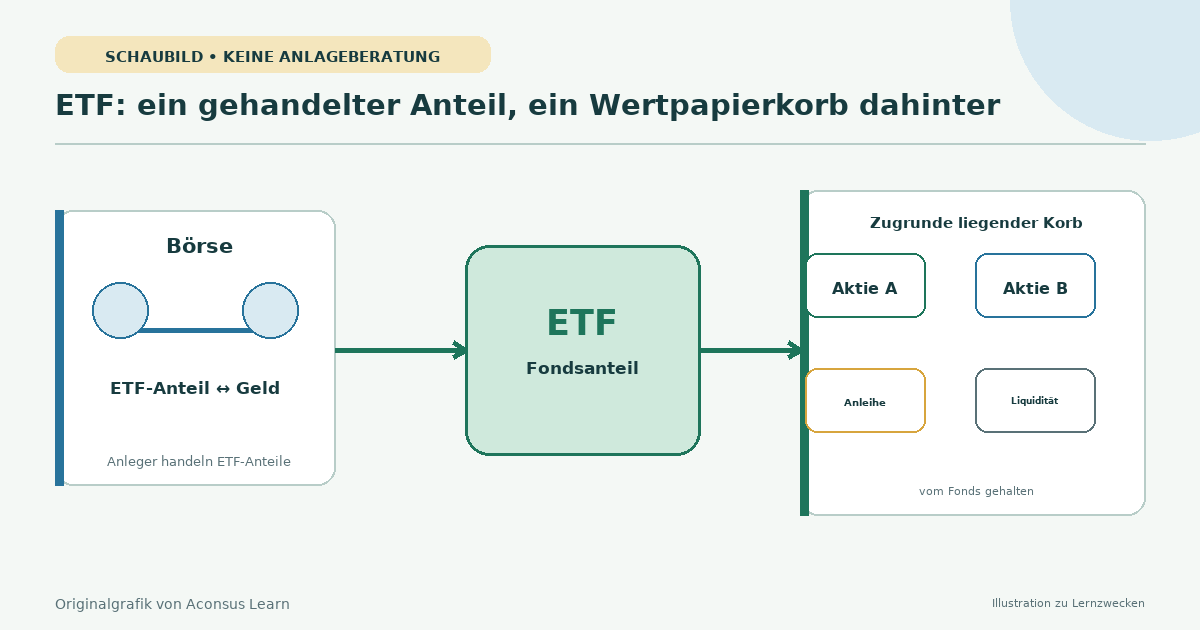
Ein Fonds in einem handelbaren Anteil
Ein ETF kann Aktien, Anleihen oder andere Vermögenswerte gemäß einem festgelegten Ziel halten. Der Besitz eines ETF-Anteils bedeutet den Besitz einer Beteiligung am Fonds, nicht den direkten Besitz jedes zugrunde liegenden Wertpapiers. Einige ETFs folgen einem Index, während andere aktiv verwaltet werden; „ETF“ beschreibt eine Struktur, nicht eine Strategie oder ein Risikoniveau.
Große institutionelle Teilnehmer können Blöcke von ETF-Anteilen unter Verwendung des festgelegten Korbs oder Bargelds des Fonds schaffen oder zurückgeben. Dieser Mechanismus hilft, den Handelspreis mit dem Wert der Bestände zu verbinden, garantiert jedoch nicht, dass beide immer gleich sind.
Marktpreis und Nettoinventarwert
ETF-Anteile werden den ganzen Tag über gehandelt, sodass sich ihr Marktpreis mit Aufträgen ändert. Der Fonds berechnet auch den Nettoinventarwert, normalerweise täglich. Ein Anteil kann mit einer Prämie über dem NAV oder einem Abschlag darunter gehandelt werden, insbesondere wenn die zugrunde liegenden Märkte geschlossen, schwer zu bewerten oder gestresst sind.
Der Handel bringt einen Geld-Brief-Spread und möglicherweise Maklergebühren zusätzlich zur Kostenquote des Fonds mit sich. Eine niedrige Kostenquote macht einen wenig gehandelten oder eng fokussierten ETF nicht allein durch den Einstieg und Ausstieg günstig.
ETF bedeutet nicht Indexfonds
Ein Indexfonds kann die ETF-Struktur verwenden, aber ETFs können aktive, gehebelte, inverse, konzentrierte oder Einzelaktienprodukte sein. Ebenso kann ein Investmentfonds einen Index nachbilden. Anleger sollten das Ziel, die Bestände, die Indexmethodik, die Hebelwirkung, die steuerliche Behandlung und den Prospekt prüfen, anstatt Sicherheit aus dem Etikett abzuleiten.
US-regulatorische und steuerliche Details übertragen sich nicht automatisch auf UCITS-ETFs oder Produkte, die anderswo domiziliert sind. Währungsrisiken, Quellensteuern und Anlegerschutz können variieren.
Hypothetisches Beispiel
Ein ETF meldet einen NAV von 25,00 $ pro Anteil, während die verfügbaren Börsenkurse bei 24,97 $ (Geld) und 25,03 $ (Brief) liegen. Ein Käufer, der den Briefkurs zahlt, zahlt eine kleine Prämie auf den NAV und trägt sofort den Spread. Wenn der ETF ausländische Aktien hält, deren Heimatmarkt geschlossen ist, kann die Differenz eher die aktuelle Einschätzung der Händler widerspiegeln als eine Fehlfunktion.
Zu beachtende Einschränkungen
- Die zugrunde liegenden Vermögenswerte können fallen; Diversifizierung ist durch das ETF-Label nicht garantiert.
- Aufschläge, Abschläge, Spreads und geringe Liquidität können den realisierten Preis des Anlegers verschlechtern.
- Gehebelte, inverse, derivatebasierte und konzentrierte ETFs können sich sehr anders verhalten als breite, ungehebelte Fonds.
Quellen und weiterführende Literatur
- Characteristics of Mutual Funds and Exchange-Traded Funds (ETFs) — U.S. Securities and Exchange Commission — Investor.gov
- Authorized Participants — U.S. Securities and Exchange Commission — Investor.gov
- Exchange-Traded Funds and Products — FINRA
Veröffentlicht ; Überprüft . Automatisierter redaktioneller Quellenvergleich; keine externe Zertifizierung Behauptungen abgeglichen mit zitierten Quellen: 2
FINRA diskutiert die breitere Kategorie der ETPs, die auch Nicht-Fonds-Produkte wie ETNs umfasst; der Artikel wendet die Sprache für ETF-Besitz nicht auf ETNs an.