
Renditen und Bewertung
Zinseszins
Zinseszins ist der Zins, der auf das Kapital zuzüglich zuvor gutgeschriebener Zinsen erwirtschaftet wird.
Definition
Zinseszins entsteht, wenn Zinsen auf das Kapital aufgeschlagen werden und spätere Zinsen auf diesen höheren Saldo berechnet werden. Bei Investitionen beschreibt der Zinseszins-Effekt allgemeiner, dass Renditen zusätzliche Renditen erzeugen, wenn Gewinne und Erträge investiert bleiben.
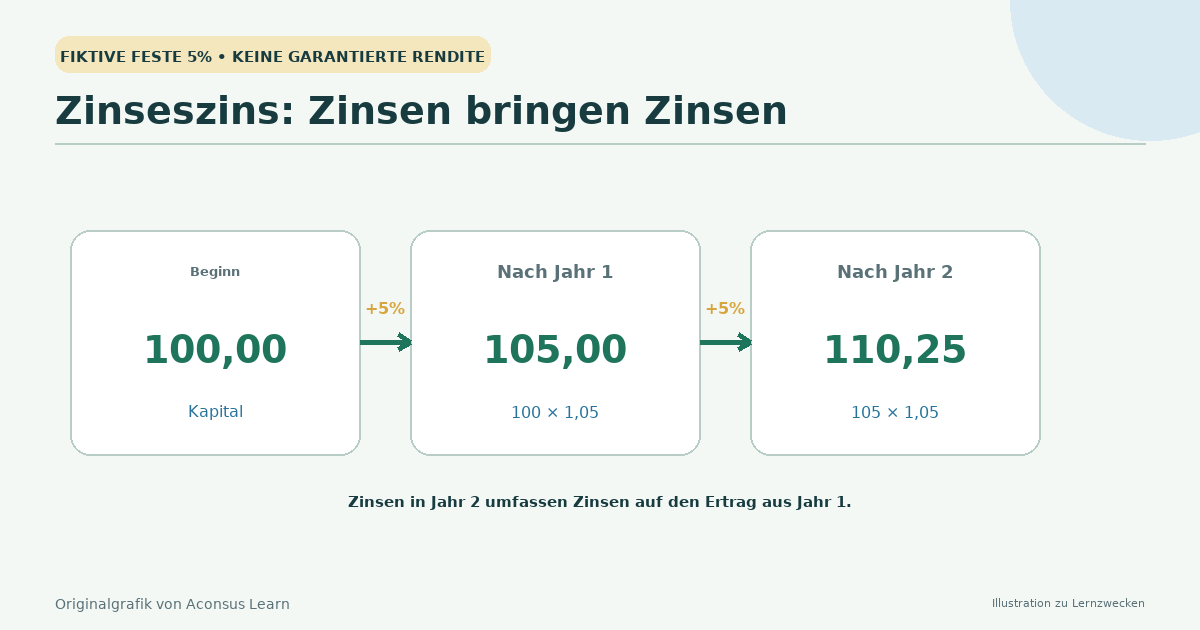
Zinsen auf Zinsen
Investor.gov bezeichnet Zinseszins als die Zinsen, die auf Zinsen verdient werden. Die FDIC erklärt, dass gutgeschriebene Zinsen zum Kapital hinzugefügt werden, wodurch ein neues Kapital entsteht, auf dem der nächste Zinsbetrag erwirtschaftet wird. Dies führt zu nichtlinearem Wachstum, wenn der Zinssatz positiv ist und das Geld unangetastet bleibt.
Bei einem festen, periodisch verzinsten Satz ist der zukünftige Wert das Kapital multipliziert mit (1 + Zinssatz pro Periode), hochgerechnet auf die Anzahl der Perioden. Eine häufigere Verzinsung führt zu einer etwas höheren effektiven Rendite, wenn der angegebene Zinssatz und andere Bedingungen gleich sind.
Zinseszins jenseits von Einlagen
Anlagerenditen sind ungewiss, im Gegensatz zu einem vereinfachten Beispiel mit festem Zinssatz. Wiederangelegte Dividenden können zusätzliche Anteile kaufen, die möglicherweise selbst Ausschüttungen erhalten, aber Preise und Zahlungen können fallen. Kapitalgewinne können sich vermehren, während der Wert investiert bleibt, doch Gebühren, Steuern, Abhebungen und Verluste unterbrechen diesen Pfad.
Zeit ist mächtig, weil jede Periode auf dem vorangegangenen Saldo aufbaut. Sie vergrößert auch Kostenunterschiede. Eine wiederkehrende Gebühr verringert die Basis, die zukünftige Renditen erwirtschaften soll, daher kann ihr langfristiger Effekt die Kosten eines einzelnen Jahres übersteigen.
Zinssätze auf gleicher Basis vergleichen
Ein nominaler Jahreszins, der effektive Jahreszins (APY) und die Anlagerendite sind nicht austauschbar. Der APY berücksichtigt die Verzinsung für Einlagen gemäß geltenden Offenlegungskonventionen. Kredite werden unter bestimmten Umständen ebenfalls verzinst, was zu steigenden Schulden führt; Zinseszins ist ein mathematischer Prozess, kein automatischer Vorteil.
Steuern variieren je nach Rechtsordnung und Konto. Einige Systeme besteuern Einkommen bei Auszahlung, andere bieten steuerbegünstigte Konten an, und realisierte Kapitalgewinne können separaten Regeln unterliegen. Prognosen sollten Annahmen klar benennen, anstatt glattes Wachstum als Versprechen darzustellen.
Hypothetisches Beispiel
$1.000, die jährlich fest mit 5 % verzinst werden, werden nach einem Jahr zu $1.050. Wenn die $50 auf dem Konto bleiben, betragen die 5 % im zweiten Jahr $52,50, was zu $1.102,50 führt. Einfache Zinsen auf das ursprüngliche Kapital würden nur $1.100 ergeben. Reale Investitionen liefern keine festen 5 % nur deshalb, weil die Formel dies so vorgibt.
Zu beachtende Einschränkungen
- Beispiele mit konstanten positiven Raten können unrealistische Erwartungen für Marktinvestitionen wecken.
- Gebühren, Steuern, Abhebungen und negative Renditen verringern oder kehren den Zinseszins-Effekt um.
- Zinseszins kann Schulden ebenso wie Ersparnisse erhöhen.
Quellen und weiterführende Literatur
- What is compound interest? — Investor.gov, U.S. Securities and Exchange Commission
- Chapter 5: Compound Interest — Federal Deposit Insurance Corporation
Veröffentlicht ; Überprüft . Automatisierter redaktioneller Quellenvergleich; keine externe Zertifizierung Behauptungen abgeglichen mit zitierten Quellen: 1
Das Unterrichtsbeispiel von Investor.gov verwendet eine jährliche Verzinsung, während die Lektion der FDIC die wiederholte Gutschrift allgemeiner beschreibt. Der Artikel impliziert keine universelle Frequenz.