
Renditen und Bewertung
Kapitalgewinn
Ein Kapitalgewinn ist der Anstieg, der anerkannt wird, wenn ein Vermögenswert für mehr als seine relevante Kostenbasis verkauft wird.
Definition
Ein Kapitalgewinn entsteht im Allgemeinen, wenn der Erlös aus der Veräußerung eines Kapitalvermögens dessen angepasste Basis übersteigt. Ein Anstieg, solange das Vermögenswert noch gehalten wird, wird üblicherweise als unrealisierter Gewinn bezeichnet; die steuerliche Anerkennung und Berechnung hängen von der jeweiligen Jurisdiktion ab.
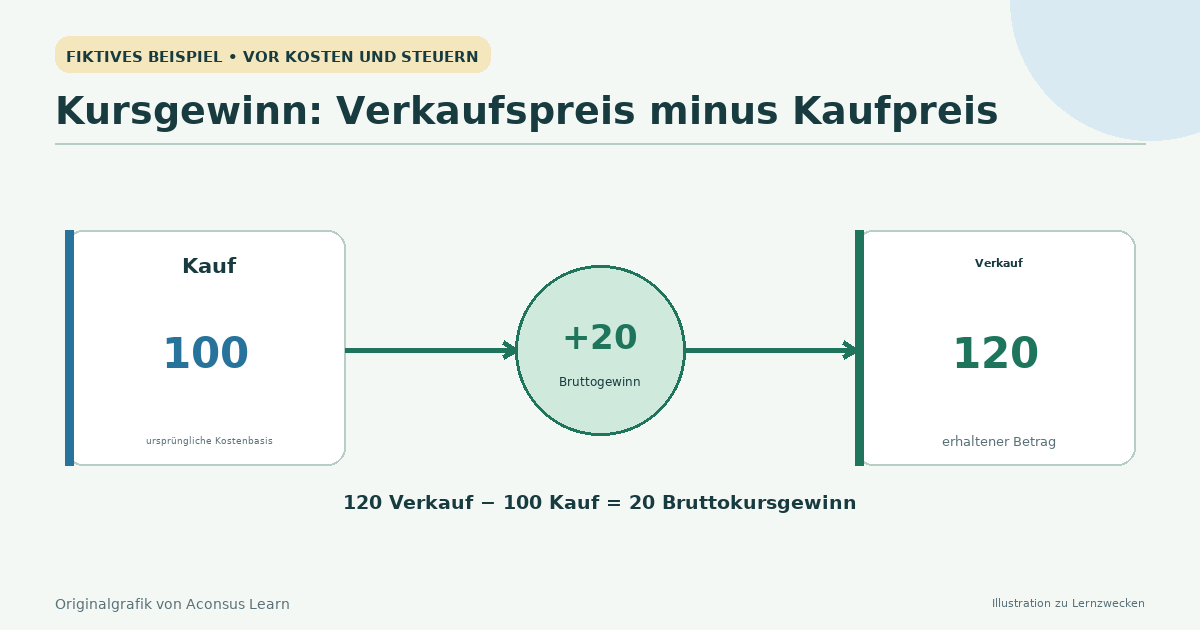
Preisänderung versus realisierter Gewinn
Investor.gov definiert einen Kapitalgewinn als Gewinn, wenn eine Anlage über dem gezahlten Preis verkauft wird. Der U.S. Internal Revenue Service verwendet einen steuerspezifischeren Vergleich: den realisierten Betrag abzüglich der angepassten Basis. Die Basis beginnt oft mit den Kosten, kann sich aber aufgrund von Gebühren, Kapitalmaßnahmen, Abschreibungen, Schenkungen oder Erbschaften ändern.
Wenn der Marktwert vor dem Verkauf steigt, ist der Gewinn unrealisiert. Ein Verkauf oder eine andere Veräußerung realisiert ihn im Allgemeinen, obwohl der rechtliche Auslöser je nach Steuersystem unterschiedlich ist. Ein Gewinn ist nicht dasselbe wie der Verkaufserlös: Ein Verkauf für 12.000 $ nach einer Investition von angepassten 10.000 $ ergibt einen Gewinn von 2.000 $, nicht 12.000 $.
Ein Teil der Rendite
Kapitalzuwachs kombiniert sich mit Erträgen wie Zinsen oder einer Dividende, um die Gesamtrendite zu erzielen. Gebühren und Steuern können mindern, was der Anleger behält. Die Inflation kann auch einen positiven nominalen Gewinn zu einem negativen Gewinn in Bezug auf die Kaufkraft machen.
Verluste spielen ebenfalls eine Rolle. Steuersysteme können es erlauben, Kapitalverluste mit Gewinnen zu verrechnen, vorbehaltlich von Grenzen und Klassifizierungen. Regeln für Haltedauern, Verlustverrechnung, Wash Sales und Verlustvorträge sind jurisdictionsspezifisch und ändern sich im Laufe der Zeit.
Basisaufzeichnungen führen
Reinvestierte Ausschüttungen können zusätzliche Kaufposten schaffen, jeweils mit eigener Basis und eigenem Datum. Aktiensplits und Fusionen können die Basis pro Aktie verändern, ohne den gesamten wirtschaftlichen Wert bei dem Ereignis zu ändern. Maklerberichte helfen, aber Anleger bleiben für die entsprechenden Aufzeichnungen verantwortlich.
Lassen Sie nicht allein steuerliche Überlegungen eine Anlageentscheidung bestimmen. Risiko, Gebühren, Liquidität, Diversifikation und ob der Vermögenswert noch in das Portfolio passt, sind ebenfalls wichtig. Konsultieren Sie aktuelle lokale Regeln oder einen qualifizierten Berater für die persönliche steuerliche Behandlung.
Hypothetisches Beispiel
Lee kauft 100 Aktien für je 20 $ und zahlt eine Kaufgebühr von 10 $, was eine beispielhafte Basis von 2.010 $ ergibt. Lee verkauft sie später für je 25 $ und zahlt eine Verkaufsgebühr von 10 $, wobei er 2.490 $ erhält. Der beispielhafte Gewinn beträgt 480 $. Die tatsächliche Basis und steuerliche Behandlung hängen vom lokalen Recht und dem Konto ab.
Zu beachtende Einschränkungen
- Die Steuerbasis kann nach Gebühren, Ausschüttungen, Schenkungen oder Kapitalmaßnahmen vom einfachen Kaufpreis abweichen.
- Steuersätze und Realisierungsregeln variieren je nach Jurisdiktion und Haltedauer.
- Ein Buchgewinn kann vor dem Verkauf verschwinden, während ein Verkauf steuerliche und Reinvestitionsfolgen haben kann.
Quellen und weiterführende Literatur
- Capital Gain — Investor.gov, U.S. Securities and Exchange Commission
- Topic no. 409, Capital gains and losses — Internal Revenue Service
Veröffentlicht ; Überprüft . Automatisierter redaktioneller Quellenvergleich; keine externe Zertifizierung Behauptungen abgeglichen mit zitierten Quellen: 1
Investor.gov spricht vom gezahlten Preis; der IRS spricht von angepasster Basis und realisiertem Betrag. Der Artikel verwendet die präzisere steuerliche Formulierung und weist auf deren rechtliche Natur hin.