
Anlagearten
Anleihe
Wie die Kreditvergabe an einen Emittenten vertragliche Zahlungen schafft und wie Zinssätze, Kreditqualität, Laufzeit und Liquidität den Wert beeinflussen.
Definition
Eine Anleihe ist ein Schuldtitel, durch den ein Anleger einem Emittenten Geld leiht, der bestimmte Zahlungen verspricht, in der Regel Zinsen und die Rückzahlung des Kapitals bei Fälligkeit, abhängig von der Zahlungsfähigkeit des Emittenten.
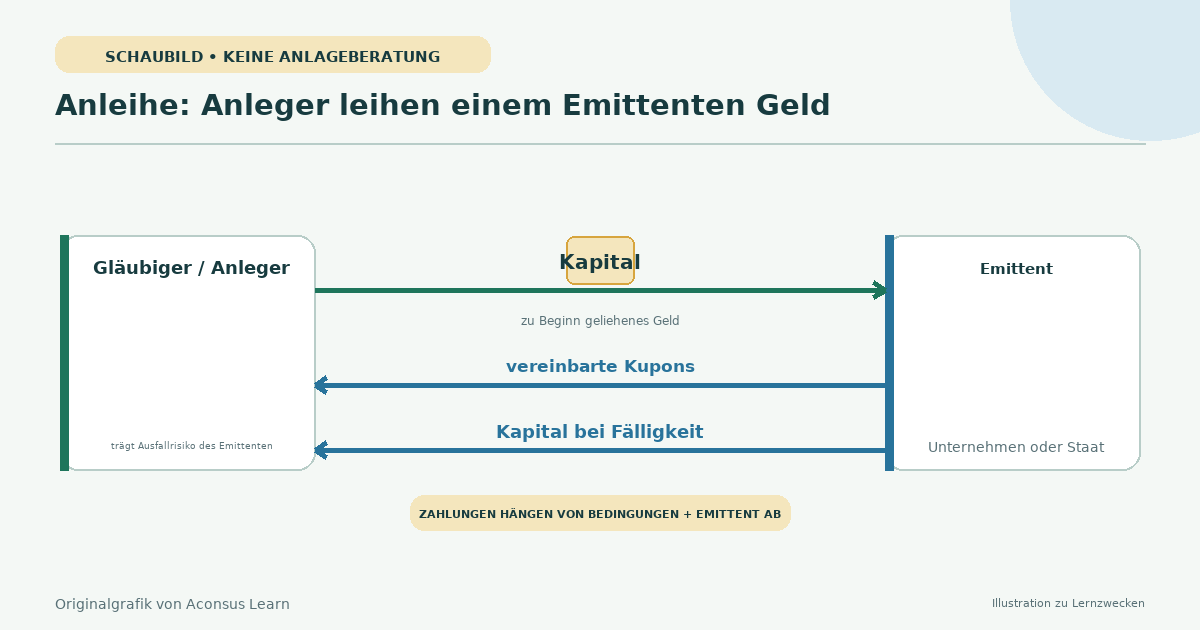
Ein vertraglicher Anspruch
Regierungen, Kommunen und Unternehmen geben Anleihen aus, um sich Geld zu leihen. Der Nenn- oder Kapitalbetrag ist gemäß den Bedingungen der Anleihe fällig, während der Kupon die festgelegten Zinszahlungen bestimmt. Einige Strukturen unterscheiden sich—Nullkuponanleihen, variabel verzinsliche Anleihen, kündbare Anleihen und forderungsbesicherte Wertpapiere erfordern eine spezifischere Analyse.
Im Gegensatz zu einer Aktie gewährt eine konventionelle Anleihe kein Unternehmenseigentum. Ihr vertraglicher Anspruch steht bei Insolvenz in der Regel vor dem Stammkapital, aber diese Priorität garantiert keine vollständige Rückgewinnung. Auch staatliche Absicherungen variieren: Eine Kommunal-, Agentur- oder ausländische Staatsanleihe ist nicht automatisch durch die US-Regierung garantiert.
Preis vor Fälligkeit
Ein Inhaber muss eine Anleihe nicht bis zur Fälligkeit behalten, aber ihr Marktpreis kann über oder unter dem Nennwert liegen. Wenn die Marktrenditen steigen, fällt der Preis einer bestehenden festverzinslichen Anleihe im Allgemeinen, weil neuere Schuldtitel attraktivere Erträge bieten; wenn die Renditen fallen, steigt ihr Preis im Allgemeinen. Längere Laufzeiten und niedrigere Kupons führen meist zu einer höheren Zinssensitivität.
Die Rendite fasst die Erträge unter festgelegten Annahmen zusammen, aber verschiedene Renditekennzahlen beantworten unterschiedliche Fragen. Die Rendite bis zur Fälligkeit (Yield to Maturity) setzt planmäßige Zahlungen und Wiederanlagen voraus und eliminiert nicht das Ausfall-, Kündigungs-, Steuer- oder Handelsrisiko.
Die spezifischen Bedingungen lesen
Die Kreditqualität befasst sich mit der Frage, ob der Emittent rechtzeitig zahlen kann. Ratings können bei der Analyse helfen, sind jedoch Meinungen, können sich ändern und sind keine Garantien. Anleger sollten auch Laufzeit, Rangfolge, Sicherheiten, Kündigungsbestimmungen, Währung und Marktliquidität prüfen.
Die steuerliche Behandlung unterscheidet sich je nach Emittent, Konto, Wohnsitz des Anlegers und Gerichtsbarkeit. Aussagen, dass einige kommunale Zinserträge eine günstige steuerliche Behandlung in den USA erhalten könnten, sollten niemals als universell betrachtet werden.
Hypothetisches Beispiel
Eine fünfjährige Anleihe hat einen Nennwert von 1.000 $ und zahlt einen jährlichen Kupon von 4 % oder 40 $ pro Jahr, sofern jährliche Zahlungen angenommen werden. Wenn vergleichbare neue Anleihen später 5 % abwerfen, werden Käufer im Allgemeinen weniger als 1.000 $ für die alte 4 %-Anleihe zahlen. Ein Inhaber, der dann verkauft, kann einen Verlust realisieren; das Halten bis zur Fälligkeit vermeidet diese Entscheidung über den Verkaufspreis, jedoch nicht das Risiko eines Ausfalls des Emittenten oder der Inflation.
Zu beachtende Einschränkungen
- Kredit- oder Ausfallrisiko: Der Emittent könnte Zins- oder Tilgungszahlungen verzögern oder ausfallen lassen.
- Zinsänderungs- und Kündigungsrisiko können den Preis verändern oder die erwarteten Cashflows verkürzen.
- Inflations-, Liquiditäts-, Währungs- und Wiederanlagerisiken können die realen oder realisierten Renditen verringern.
Quellen und weiterführende Literatur
Veröffentlicht ; Überprüft . Automatisierter redaktioneller Quellenvergleich; keine externe Zertifizierung Behauptungen abgeglichen mit zitierten Quellen: 2
„Festverzinslich“ bedeutet nicht, dass der Marktwert einer Anleihe feststeht. Die steuerliche und garantietechnische Behandlung variiert je nach Emittent und Gerichtsbarkeit.